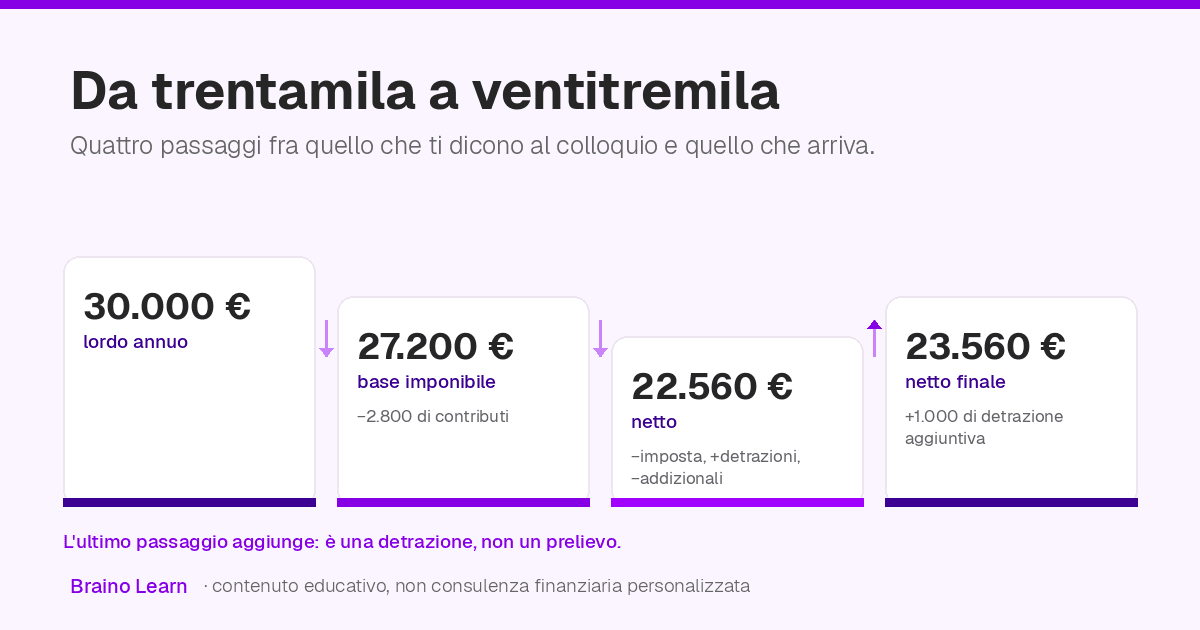
Al colloquio ti hanno detto trentamila euro l'anno. Poi arriva il cedolino e sul conto trovi poco più di milleottocento euro, che moltiplicati per le mensilità non somigliano molto a quel numero. Potresti pensare che ti abbiano mentito, ma quelle due cifre misurano cose diverse, e tra la prima e la seconda ci sono quattro passaggi. Nonostante la RAL — la retribuzione annua lorda, il numero scritto sul contratto — attiri, specie se è alta, il numero su cui ragionare è un altro.
Le aliquote qui sotto sono quelle in vigore quest'anno, detrazioni e bonus quelli dell'ultima annualità già definita: vengono riscritti ogni anno con la legge di bilancio, quindi ti servono per capire il meccanismo, non per il conto esatto.
La prima cosa che viene tolta dal lordo non è una tassa: è la quota di contributi previdenziali a tuo carico, soldi che vanno all'INPS e si accumulano nella somma da cui un giorno nascerà la tua pensione (in realtà stanno pagando le pensioni odierne; la tua pensione verrà pagata dai lavoratori del futuro, ma su questo approfondiamo in un'altra sede). Poco meno del 10% del lordo — la percentuale esatta dipende dal settore — quindi su 30.000 euro circa 2.800 euro l'anno. La differenza fra "tassa" e "contributo" non è una sottigliezza: quella cifra non sparisce, è la ragione per cui un giorno riceverai un assegno, e l'aliquota la fissa la legge.
Quello che resta è la base su cui si calcolano le imposte: da 30.000 euro di lordo si scende attorno ai 27.200.
Le aliquote dell'IRPEF, l'imposta sui redditi, sono tre: 23% fino a 28.000 euro; 33% da 28.000 a 50.000; 43% oltre. Quasi tutti leggono quella tabella come se, superata una soglia, l'aliquota più alta si applicasse a tutto lo stipendio, e invece l'imposta si calcola per fasce successive: su una base di 35.000 euro paghi il 23% sui primi 28.000 e il 33% soltanto sui 7.000 che superano la soglia. Superare uno scaglione non ti fa perdere l'aliquota bassa sulla parte che sta sotto.
Una conseguenza: 30.000 euro lordi, tolti i contributi, lasciano una base attorno ai 27.200 euro, sotto la soglia dei 28.000. Chi guadagna 30.000 euro lordi non tocca il 33% nemmeno per un euro.
Fatto il conto dell'imposta, si sottrae la detrazione per lavoro dipendente, che non abbassa il reddito su cui l'imposta si calcola ma l'imposta stessa: è uno sconto applicato alla fine.
Quanto vale dipende da quanto guadagni, ma non in linea retta: fino a 15.000 euro vale 1.955 euro, appena sopra quella soglia fa un salto verso l'alto — a 15.000 euro e uno si sfiorano i 3.100 — e da lì scende fino ad annullarsi a 50.000. Su un reddito attorno ai 27.200 euro lo sconto vale circa 2.000 euro.
La detrazione è poi rapportata ai giorni di lavoro nell'anno: se ti hanno assunto a settembre ti spetta per quattro mesi, ed è la ragione per cui i primi cedolini sembrano magri e l'anno dopo la busta paga migliora senza nessun aumento.
Si aggiungono infine le addizionali regionali e comunali, che ogni Regione e ogni Comune fissa per conto proprio: due persone con lo stesso stipendio, a Milano e a Bari, portano a casa cifre diverse. Qui se ne ipotizza una attorno all'1,7%.
Messo tutto insieme, quei 30.000 euro sono diventati circa 22.560 euro netti l'anno.
Per i redditi medi e bassi esistono tre strumenti costruiti per aumentare quello che resta.
Il primo è il trattamento integrativo: fino a 1.200 euro l'anno per chi ha un reddito complessivo entro i 15.000, a condizione che l'imposta superi la detrazione da lavoro dipendente ridotta di 75 euro. Non è un rimborso da chiedere, arriva in busta paga da gennaio.
Il secondo è una somma che non viene considerata reddito, e quindi non viene tassata, per chi sta entro i 20.000 euro. Qui non si va per fasce successive come con l'IRPEF: si prende una sola percentuale e la si applica a tutto il reddito da lavoro — 7,1% fino a 8.500 euro, 5,3% fino a 15.000, 4,8% sopra.
Il terzo è una detrazione aggiuntiva per i redditi medi, e riguarda chi lavora, non chi percepisce una pensione: spetta sopra i 20.000 euro e fino a 40.000, vale mille euro pieni fino a 32.000, e da lì decresce fino ad azzerarsi.
Chi guadagna 30.000 lordi ricade proprio nella prima fascia e prende i mille euro interi. Il netto annuo passa così da 22.560 a circa 23.560 euro: poco più di milleottocento euro al mese su tredici mensilità. Sono 77 euro al mese che dipendono da una detrazione.
Una soglia conviene conoscerla prima di negoziare un aumento, ed è quella dei 15.000 euro, sopra la quale il trattamento integrativo si perde. Attenzione a come si misura: tutte queste soglie guardano il reddito dopo i contributi, non il lordo del contratto, quindi 15.000 di reddito sono circa 16.500 di lordo. Sopra c'è un secondo binario, che si apre però solo se le detrazioni che ti spettano superano l'imposta — figli a carico, interessi di un mutuo acceso entro il 2021 — e va verificato caso per caso.
Prendi l'ultima busta paga e cerca tre voci: i contributi a tuo carico, l'IRPEF trattenuta e le addizionali regionali e comunali. Sono i tre numeri che spiegano la distanza tra quello che hai firmato e quello che vedi sul conto. Lì accanto ne trovi una quarta, il TFR — il trattamento di fine rapporto — che non è una trattenuta e non riduce il netto, ma è la cifra su cui devi decidere entro sessanta giorni dall'assunzione: per chi è assunto nel settore privato dal 1° luglio 2026 quel denaro confluisce in un fondo pensione se non dici esplicitamente il contrario.
L'altro documento è la Certificazione Unica, il riepilogo annuale che il datore ti consegna, e serve se il trattamento integrativo ti spetta e non è arrivato: al punto 390 un codice dice se te l'hanno riconosciuto ed erogato, al 391 quanto ti è stato pagato, al 392 quanto ti è stato riconosciuto senza versarlo. Un codice 2 al 390 è il caso da portare a chi ti fa la dichiarazione.
Guarda poi buoni pasto, benefit e rimborsi aziendali: arrivano interi entro le soglie che la legge fissa ogni anno — 4 euro i buoni pasto cartacei, 10 gli elettronici, 1.000 euro i fringe benefit e 2.000 con figli a carico — e i rimborsi di vitto, alloggio e viaggio solo se pagati con metodi tracciabili. Oltre, fanno reddito come lo stipendio. Molti comunque non li usano, perché non hanno mai aperto il portale del welfare aziendale.
Una volta che sai qual è il tuo netto reale, le domande che contano — quanto riesco a mettere da parte, quale rata posso sostenere — hanno un numero da cui partire.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza fiscale o finanziaria personalizzata. Aliquote, scaglioni, detrazioni e soglie di esenzione cambiano di anno in anno e le imposte locali variano per Regione e Comune: gli esempi numerici sono semplificati e servono a illustrare il meccanismo, non a calcolare il tuo caso. Per la tua situazione specifica verifica le condizioni aggiornate con un professionista abilitato.
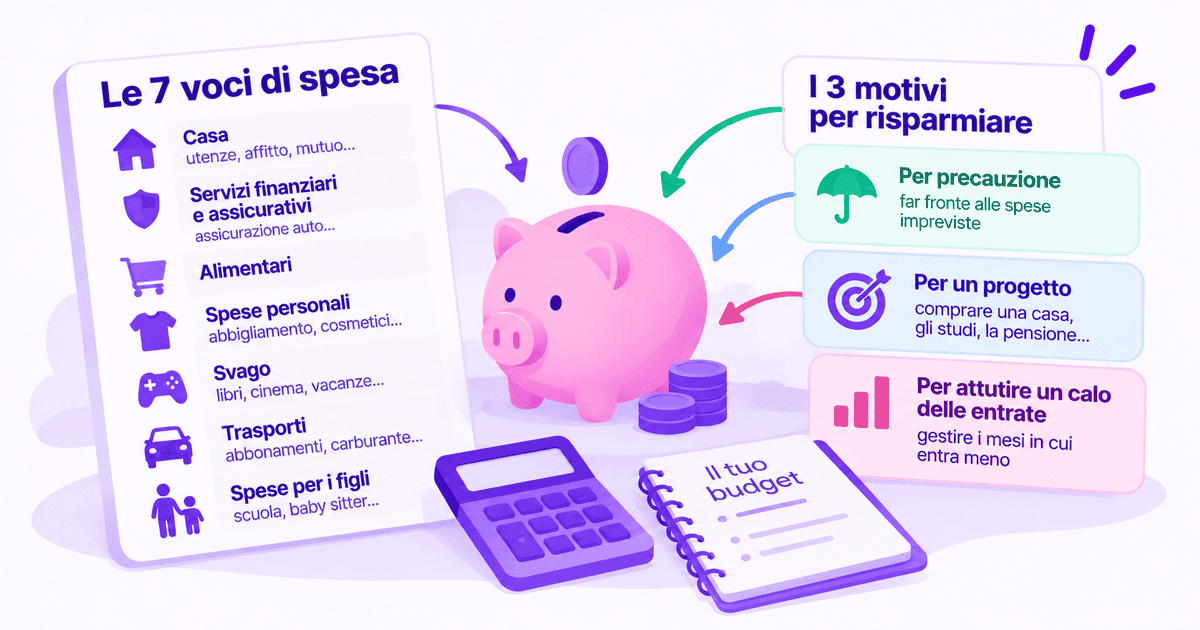
Il manuale della Banca d'Italia propone sette voci con cui raggruppare le spese e non dice quanto vada a ciascuna. Cosa dà al posto delle quote.
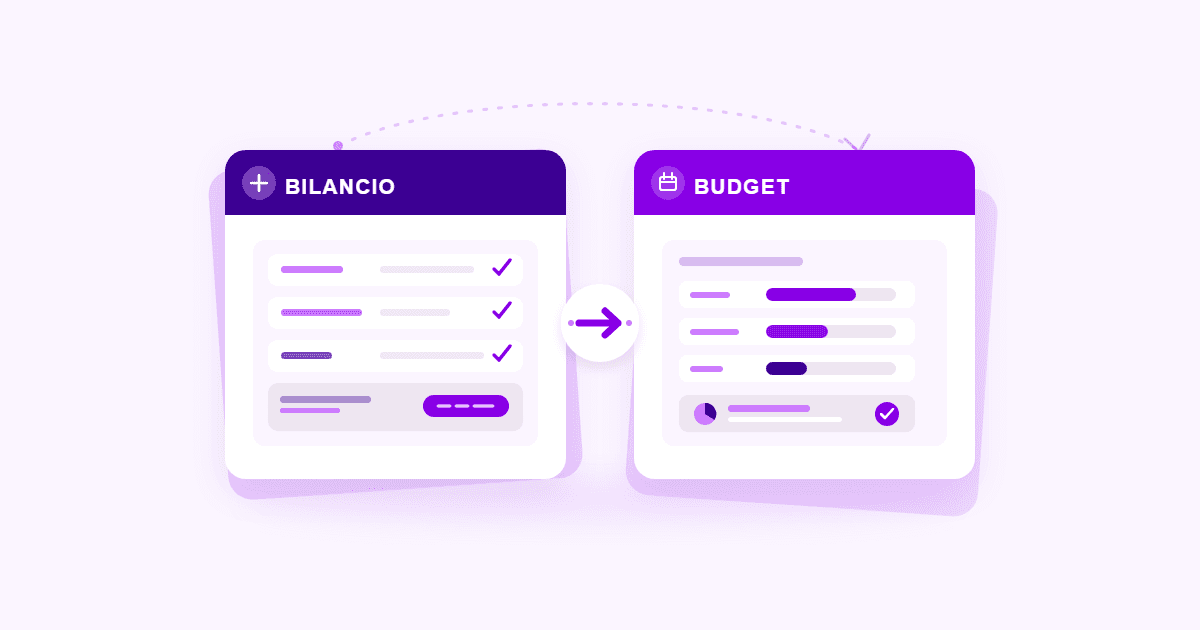
Non puoi prevedere quanto spenderai se non sai quanto hai speso. La differenza tra bilancio e budget, e cinque indicazioni per tenere un registro che duri.
Un indicatore mette il costo annuo in un numero solo, e il conto di base che le banche devono offrire a tutti è gratuito fino a 11.600 euro di ISEE.