Il momento di «mettere ordine» è arrivato: apri Excel, o un'altra app, e imposti le categorie. Secondo i calcoli alla spesa vanno trecento euro al mese e allo svago cento. Nei mesi a venire i risultati sono altalenanti: a volte sfori di poco, a volte di molto, a volte invece rientri. Succede però che a lungo andare la meticolosità si affievolisca, così gli obiettivi che ti eri proposto vengono meno, e arrivi alla conclusione che forse non sai gestire i soldi.
Quella conclusione non regge. Hai solo cominciato dalla parte sbagliata, perché hai provato a decidere quanto spendere prima di sapere quanto spendi.
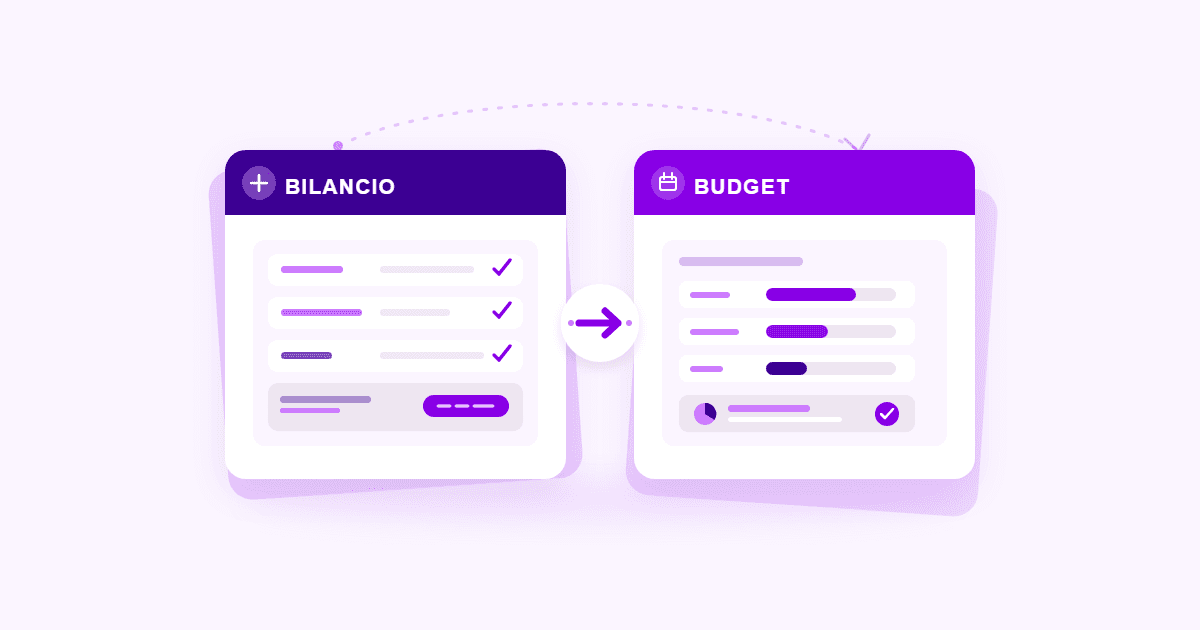
Il bilancio è la fotografia di quanto è entrato e quanto è uscito in un periodo già passato: un mese, un trimestre, un anno. Guarda indietro, e registra quello che è successo davvero. Il budget è la stessa fotografia scattata in anticipo, cioè quanto pensi che entrerà e quanto prevedi di spendere nei mesi che vengono. Guarda avanti.
Dei due, quello da cui si comincia è il bilancio, e la ragione è meccanica: non puoi prevedere quanto spenderai se non sai quanto hai speso. Ogni cifra che metti in un budget senza avere alle spalle qualche mese di registrazioni è un desiderio travestito da numero, e il primo mese reale lo smentisce.
L'ordine giusto è quindi registrare per qualche mese quello che entra ed esce, e solo dopo costruire un budget su quei numeri. A quel punto il budget funziona, perché non stai indovinando.
Un budget serve a tre cose. La prima è avere il controllo delle proprie finanze, e vuol dire sapere dove finiscono i soldi. La seconda è far fronte alle spese impreviste, e si traduce nel costruire un fondo emergenze, che il manuale descrive come una somma messa da parte ogni mese per quello che capita all'improvviso. Da lì in avanti il ragionamento è nostro: se è un versamento regolare, si può cominciare da subito con quello che c'è. La terza è raggiungere obiettivi di lungo periodo.
Sono tre livelli di ambizione crescente, e il primo è quello da cui si comincia: si ottiene con carta e penna, e senza di quello gli altri due restano propositi.
Le entrate si dividono in due tipi. Quelle stabili, tipicamente il reddito da lavoro dipendente, che arriva con una cadenza prevedibile. E quelle variabili, tipiche del lavoro autonomo e del lavoro occasionale, che cambiano di mese in mese, a volte di molto.
Su questo il manuale dice una cosa controintuitiva: pianificare è particolarmente importante proprio per chi non ha un reddito stabile. Il che va contro l'intuizione da cui nasce l'obiezione che viene naturale: «come faccio a fare un budget se non so cosa incasso il mese prossimo?».
La risposta è che con entrate variabili il bilancio serve ancora di più, perché ti dà un numero che le entrate non ti danno: quanto ti costa un mese. Da lì in poi il ragionamento è tuo, e parte da una domanda sola: quanto devo mettere via nei mesi buoni per attraversare quelli vuoti?
Il manuale divide le uscite in ordinarie e straordinarie, e su quella riga si ferma: non dice a quale dei due gruppi appartenga una spesa che torna ogni anno o ogni due. Quello che dice è la prima delle sue cinque indicazioni: mettere in conto tutte le spese, comprese quelle a cadenza pluriennale.
È l'indicazione che copre le uscite che il registro perde senza che siano una sorpresa: l'assicurazione dell'auto, il bollo, la revisione, il controllo annuale dal dentista, il cambio di un elettrodomestico. Sai che arriveranno, semplicemente non compaiono in nessun mese, e chi ragiona sul mese non le vede. Gli imprevisti veri — la lavatrice che si rompe — sono un'altra cosa, e per quelli serve il fondo emergenze.
L'ultima è la più interessante, perché non ti chiede disciplina infinita: ti autorizza a smettere, una volta che hai misurato. Attenzione però a cosa è quell'1%: il manuale lo dà come suggerimento pratico, e il suo valore sta nell'essere un criterio numerico dove di solito c'è solo buon senso. Non è una soglia con un fondamento tecnico, e non è uno standard.
Ti serve un contenitore qualsiasi, che sia un quaderno, un foglio di calcolo o le note del telefono, e due decisioni: quali voci usi, e quale giorno della settimana aggiorni.
Poi qualche mese di sola registrazione, senza obiettivi e senza giudizi, perché stai raccogliendo dati. Alla fine avrai una cosa che oggi non hai, e cioè quanto ti costa un mese. Le spese che in quei mesi non sono cadute — il bollo, l'assicurazione, la revisione — restano fuori da quel numero e vanno aggiunte come quota mensile: è la prima delle cinque indicazioni. Messe insieme le due cose, il budget si scrive quasi da sé, e la somma da mettere via ogni mese smette di essere un'intenzione.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata: ogni situazione familiare ha vincoli propri, e per decisioni importanti conviene valutarla con un professionista abilitato.
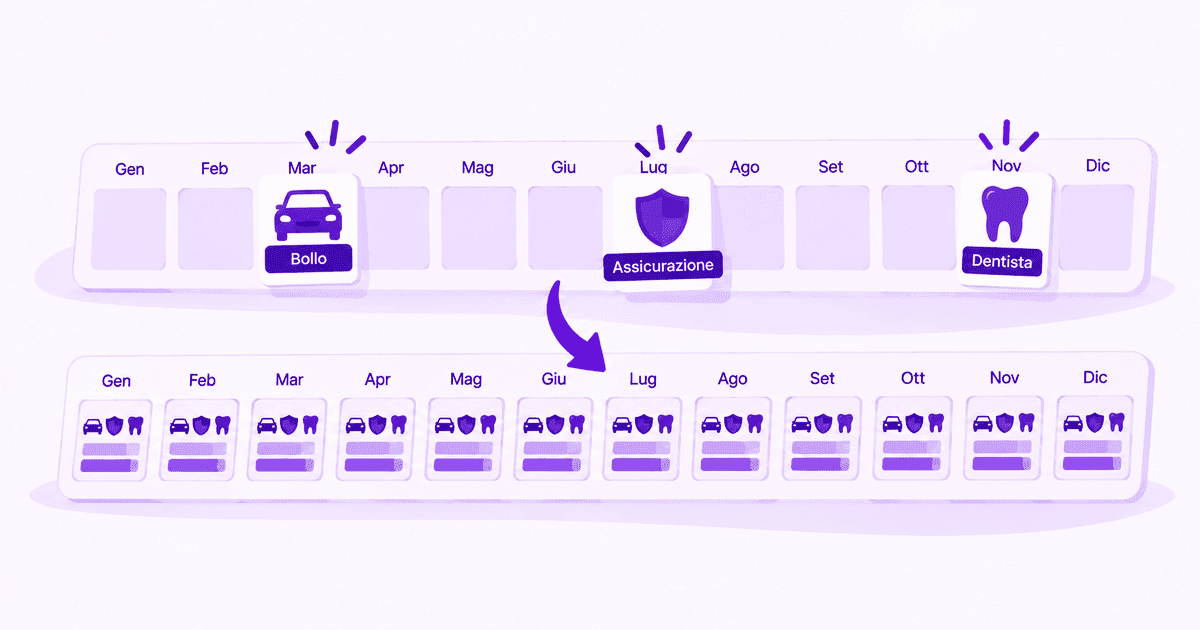
Bollo, revisione, assicurazione: spese che sai già di dover pagare e che nessun mese contiene. Come ridurle a una quota mensile e smettere di esserne sorpreso.
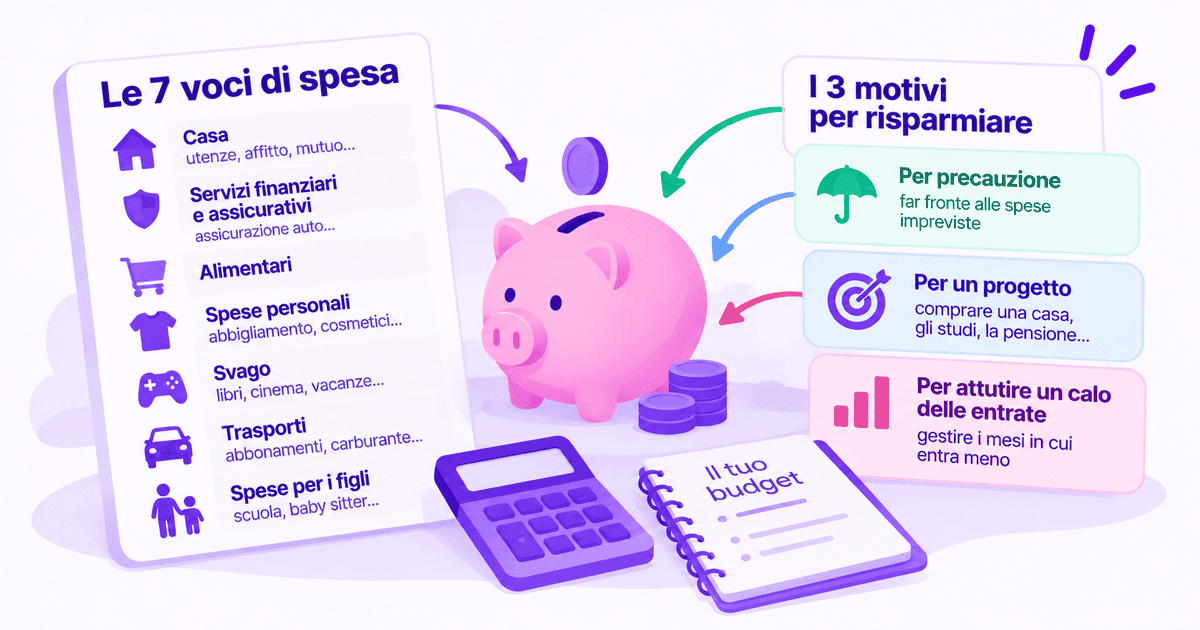
Il manuale della Banca d'Italia propone sette voci con cui raggruppare le spese e non dice quanto vada a ciascuna. Cosa dà al posto delle quote.
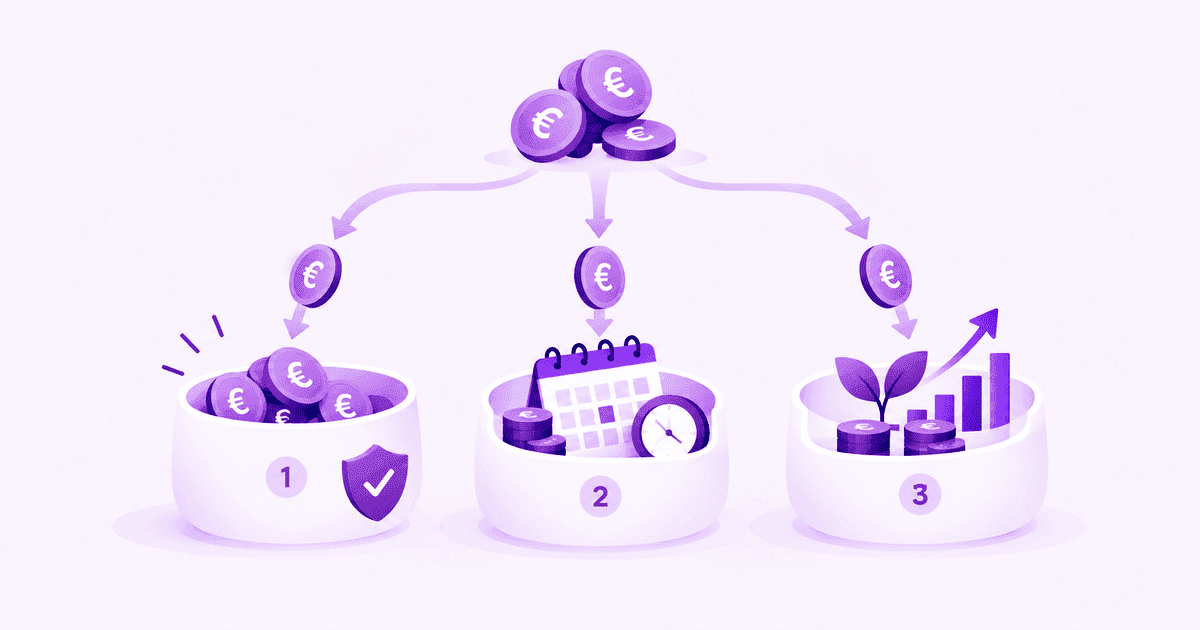
Una sola domanda — non «a cosa servono» ma «quando mi serviranno» — divide i soldi in tre e dice quale parte non va toccata e quale può crescere.