Il questionario sul rischio misura due cose diverse, e una sola la puoi negoziare. Più quello che per legge devono chiederti, che cambia se compri da solo.
Team Braino.AI14/10/2026
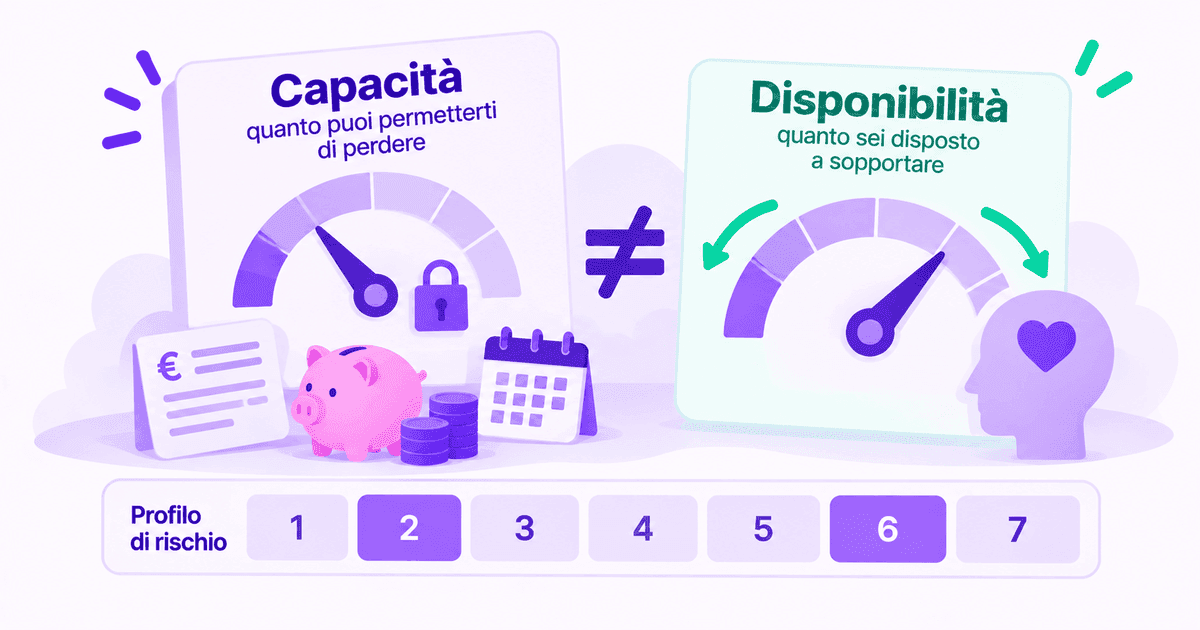
Il profilo di rischio è la somma di due misure: quanto puoi permetterti di perdere, e quanto te la senti di perdere. La prima si calcola — dipende da quanto guadagni, da quanto hai da parte, da quando ti serviranno quei soldi — la seconda dipende da com'è fatto il tuo carattere. Entrambe si ritrovano nel questionario che si compila prima di investire.
La capacità non dipende da come ti senti, ed è la più facile delle due da verificare: se l'anticipo per la casa lo versi fra diciotto mesi, la tua capacità su quella somma è vicina allo zero, e resta vicina allo zero anche nei giorni in cui ti senti coraggioso.
La disponibilità è quanto sei disposto a sopportare, e dipende dal carattere, dall'età, dall'esperienza che hai già avuto con i mercati. C'è chi dorme tranquillo con un terzo del capitale in azioni e chi si sveglia alle tre a guardare l'app.
La disponibilità puoi negoziarla con te stesso, informandoti e abituandoti alle oscillazioni, mentre la capacità non si convince. Se i soldi ti servono fra diciotto mesi ti servono fra diciotto mesi, e nessuna sicurezza che ti sei costruito sposta quella data.
C'è poi un terzo elemento che il questionario non riesce a isolare, perché cambia da sé: la percezione. Il rischio non è percepito da tutti allo stesso modo, e si sposta dopo un risultato: dopo un guadagno possiamo sentirci più sicuri e diventare più disponibili a rischiare, dopo una perdita invece possiamo diventare troppo prudenti o, al contrario, voler recuperare in fretta.
Il questionario quindi fotografa la tua disponibilità in un momento preciso: chi lo compila dopo un anno di rialzi non risponde come chi lo compila dopo un crollo, e se ti accorgi di essere in uno di quei due momenti vale la pena saperlo prima di firmare.
Su questo la CONSOB, l'autorità che vigila sui mercati, ha una frase da tenere a mente quando ti confronti con chi ti sta intorno: «il consiglio di amici, parenti o conoscenti non basta. Ciò che appare accettabile per altri può non esserlo per noi.»
Quanto sei protetto, prima ancora di comprare, dipende dal servizio che ti viene prestato.
Se un intermediario — la banca, la società o la persona attraverso cui compri — ti dà un consiglio, oppure gestisce lui il tuo portafoglio, cioè l'insieme di quello che possiedi, per legge deve raccogliere tre informazioni: la tua conoscenza ed esperienza sul tipo specifico di strumento, la tua situazione finanziaria inclusa la capacità di sostenere perdite, e i tuoi obiettivi inclusa la tolleranza al rischio. Dentro le ultime due ci sono le due misure di prima, che però non le esauriscono: la situazione finanziaria è più larga della capacità, e gli obiettivi sono più larghi della tolleranza.
Se invece compri per conto tuo, senza che nessuno ti consigli, deve chiederti solo la prima: se hai capito che cos'è. Non la tua situazione finanziaria, non i tuoi obiettivi, non quanto puoi permetterti di perdere. E se non rispondi, ricevi un'avvertenza che può arrivare in un formato prestampato, di quelli che si accettano senza leggere.
C'è infine il terzo caso, il più esposto: quando l'intermediario si limita a eseguire l'ordine che gli dai, a determinate condizioni non è obbligato a chiederti niente né a valutare se quello che stai comprando faccia per te. È il caso in cui si trova spesso chi compra da un'applicazione.
Il risultato è controintuitivo e conviene averlo chiaro: più qualcuno si occupa dei tuoi soldi, più informazioni è obbligato a raccogliere su di te. Chi decide da solo sta nei due casi con meno protezione a monte, e quanto può permettersi di perdere se lo deve dire da sé — ed è lì che la distinzione fra capacità e disponibilità smette di essere teorica.
Quando compri un fondo, cioè il denaro di molte persone investito insieme di cui possiedi delle quote, ti deve essere consegnato prima della firma un documento informativo di poche pagine, e lì dentro c'è un indicatore sintetico di rischio su una scala da 1 a 7: 1 è il rischio più basso, 7 il più alto.
Attenzione però a cosa misura: dice quanto è rischioso il prodotto, non quanto rischio puoi permetterti tu. Un 6 non è sbagliato in sé, è sbagliato per chi ha una capacità da 2: serve a confrontare due prodotti fra loro, non a sostituire la domanda su quanto puoi perdere.
E non ce l'hanno tutti gli investimenti, perché non tutti hanno lo stesso tipo di documento: se compri una singola azione o un titolo di Stato quel numero non lo trovi, e quello che hai davanti è il prospetto dell'emittente.
Conoscere il proprio rischio serve a scegliere quanto correrne. Per ridurlo lo strumento è la diversificazione, cioè non far dipendere tutto quello che hai dalla stessa cosa, e si lavora su quattro livelli: fra titoli diversi, fra settori diversi, fra aree geografiche diverse, e fra tipi di investimento diversi.
Con un limite che va detto, perché altrimenti sembra una polizza. La diversificazione riduce il rischio della singola azienda o del singolo settore: se hai venti titoli diversi e uno va male, perdi una parte di quello che hai e non tutto. Non riduce invece il rischio che muove i mercati insieme, quello che nei mesi brutti fa scendere quasi tutto nello stesso momento — lì un portafoglio diversificato scende anche lui, solo meno di uno concentrato su una cosa sola. Diversificare attutisce il colpo, non lo evita.
Il rischio è il terzo dei cinque passi prima del primo euro. Prima del questionario, fatti due domande e scrivile da qualche parte. Fra quanto tempo mi servono questi soldi, e cosa succede nella mia vita se fra un anno valgono il 30% in meno. La prima risposta è la tua capacità, e la trovi facendo i conti; la seconda la conosci solo tu.
Poi compila il questionario con calma, e se ti accorgi di stare rispondendo sull'onda di un risultato recente, rimanda di qualche giorno. La scelta non è per sempre: si rivede quando cambia la tua vita, non quando si muovono i mercati — e tenere i soldi divisi per quando ti serviranno rende quella revisione molto più semplice.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata: gli obblighi informativi descritti dipendono dal servizio che ti viene prestato e dalla normativa vigente al momento, e prima di scegliere uno strumento specifico conviene verificare le condizioni aggiornate con un professionista abilitato.
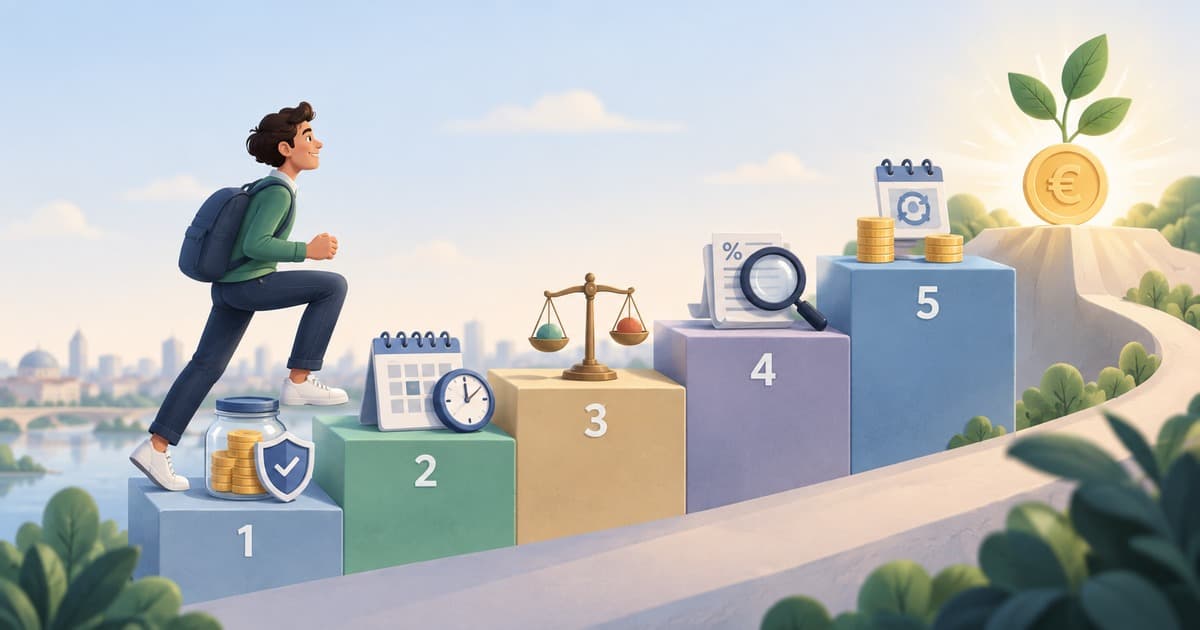
Cinque passi in ordine, per chi non ha mai investito: il cuscinetto, l'orizzonte, quanto rischio regge la tua vita, i costi, e come si versa il primo euro.
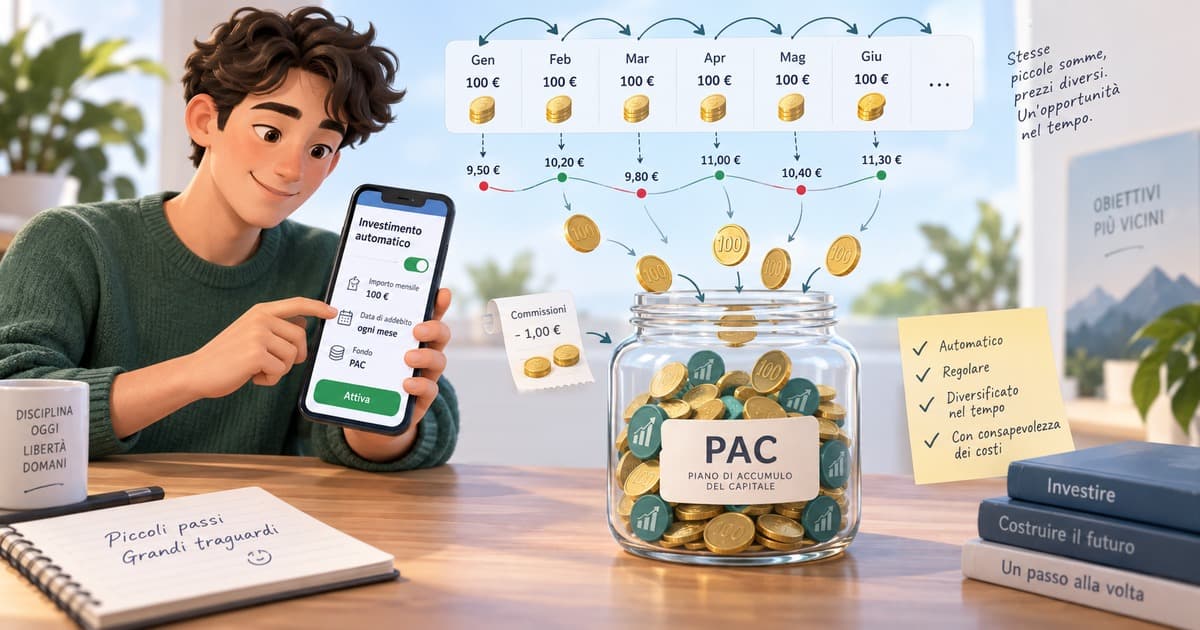
Come funziona il piano di accumulo, i tre vantaggi che gli riconosce Banca d'Italia, quando conviene meno e dove costa più del versamento unico.
Un'azione è una frazione del capitale di una società: diventi socio, non creditore. Cosa ti spetta, e quale dei due rischi la diversificazione riduce.