Lo stipendio arriva, finisce sul solito conto, e lì si mescola tutto: le spese del mese, i risparmi, i soldi per le vacanze. Non sai mai se hai «abbastanza» per un imprevisto, e intanto quelli che potrebbero crescere restano fermi.
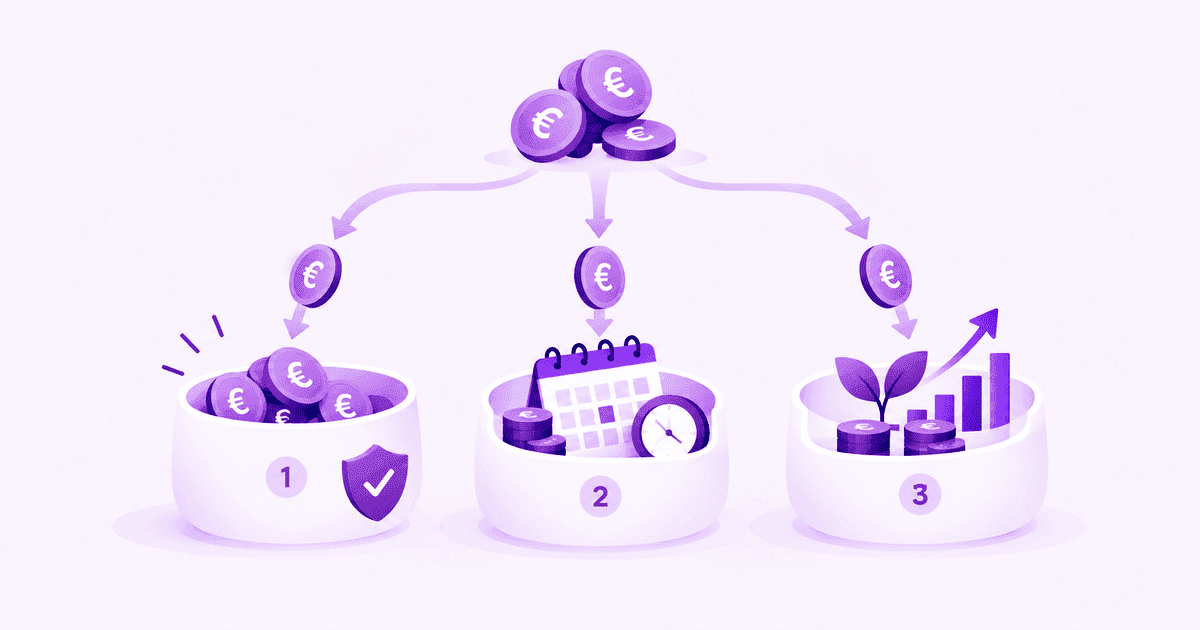
C'è un modo semplice per uscirne, e non richiede un foglio di calcolo complicato: dividere i tuoi soldi in tre contenitori, in base a una sola domanda. Non «a cosa servono», ma «quando mi serviranno».
Dividere il denaro in cassetti mentali si chiama mental accounting, contabilità mentale, e la CONSOB, l'autorità che vigila sui mercati, non lo considera un'ingenuità: dice che non è sbagliato in sé, e che può essere utile per pianificare meglio, darsi obiettivi chiari e mantenere coerenza nelle scelte.
C'è però un modo di usare i cassetti che diventa una trappola: trattare il denaro in modo diverso a seconda di da dove viene. Considerare «serio» lo stipendio e «libero» un premio, un rimborso, un regalo — e per questo sentirsi autorizzati a rischiarlo di più. Sono euro identici, e la CONSOB colloca proprio lì il rischio: non nel dividere in cassetti, ma nel sentirsi autorizzati a rischiare di più su una parte. Organizzare per orizzonte temporale è la versione che funziona; organizzare per provenienza è quella che espone.
Il primo contenitore è per gli imprevisti che capitano da un giorno all'altro: l'auto che si rompe, una spesa medica, un periodo senza stipendio. Qui i soldi stanno liquidi, facili da prendere subito, e intoccabili per qualsiasi altra cosa: non per le vacanze, non per un investimento che sembra un'occasione.
Sul «quanto» non esiste un numero magico, ma c'è un cambio di prospettiva utile: il primo contenitore si dimensiona su quanto ti costa un mese. La Banca d'Italia descrive il fondo emergenze come qualcosa che si alimenta mese dopo mese per coprire quello che capita all'improvviso: è un flusso, non una cifra da avere già. Non «mi servono seimila euro prima di poter cominciare», ma «ogni mese ne metto via una parte». Senza quel cuscinetto, il primo imprevisto ti costringe a vendere qualcosa nel momento peggiore, oppure a fare un debito.
Su dove tenerlo c'è una protezione e un'eccezione. I depositi bancari — conto corrente, depositi a risparmio liberi o vincolati, certificati di deposito, assegni circolari, e le carte prepagate se hanno un IBAN, il codice che identifica un conto — sono garantiti fino a 100.000 euro per depositante e per singola banca, anche quando quella banca fa parte di un gruppo più grande: due banche dello stesso gruppo sono due limiti separati. Se la banca fallisce — in termini tecnici, se viene sottoposta a liquidazione coatta amministrativa — il rimborso arriva entro sette giorni lavorativi dal provvedimento, senza che tu debba chiedere niente.
Ma azioni, obbligazioni e pronti contro termine emessi dalla banca — questi ultimi sono le operazioni in cui la banca ti vende titoli impegnandosi a ricomprarli — non sono garantiti. Qui sta l'eccezione: l'obbligazione della tua banca non è un deposito, nemmeno se te l'hanno venduta allo sportello come alternativa al conto, e lì trovi anche come si conta il limite quando hai più conti o un cointestato. Se il primo contenitore finisce lì dentro, non è più il primo contenitore.
Il secondo contenitore è per le spese che sai già che arriveranno, ma non subito: un cambio auto, un corso, gli studi dei figli, l'anticipo per qualcosa di grande. È il contenitore del breve e del medio termine, da qualche mese fino a qualche anno, e la caratteristica di questi soldi è che una data ce l'hanno: ti servono presto, quindi non è il posto giusto per il rischio. Se li metti in borsa e nel frattempo il mercato scende, ti puoi ritrovare con meno soldi esattamente nel momento in cui ne hai bisogno. Meglio strumenti semplici e sicuri, anche se rendono poco: qui la priorità non è far crescere i soldi, è averli pronti quando serve.
Il terzo contenitore è quello con l'orizzonte lungo: dieci, vent'anni o più. È qui che entra in gioco l'investimento vero e proprio, ed è anche il contenitore della tua pensione.
Il motivo per cui esiste va detto con i numeri giusti. Le proiezioni della Ragioneria generale dello Stato, il braccio tecnico del Ministero dell'economia, dicono che per un dipendente privato con 38 anni di contributi che va in pensione nel 2040 — uscendo al requisito minimo per il pensionamento anticipato, che dal 2040 è l'ipotesi del modello — la pensione pubblica vale il 61,8% dell'ultimo stipendio lordo, e il 67,4% confrontando gli importi netti. Sono proiezioni condizionate, non promesse. Resta il fatto che, misurato sul netto, un terzo circa del tenore di vita lo devi costruire tu.
La buona notizia è che su un orizzonte lungo anche cifre piccole fanno la differenza, perché i rendimenti generano altri rendimenti: è la ragione per cui la Banca d'Italia insiste sull'iniziare il prima possibile. E il modo più semplice è scomporre l'obiettivo. Invece di «dovrei mettere via cinquantamila euro per la pensione», che paralizza, la formula che funziona è «cento euro al mese»: un versamento automatico la rende una decisione presa una volta sola invece che dodici volte l'anno, ed è quello il vero motivo per cui regge, dato che una scelta giusta oggi tende a sembrare meno attraente domani.
I dati del Centro Einaudi ripresi da Fineconomy dicono che una quota di reddito i giovani la mettono già via: in media il 9,2% fra gli under 25 e l'11,4% fra i 25 e i 34 anni. Il che fa pensare che il problema più comune non sia la mancanza di soldi da parte, ma la mancanza di un criterio per smistarli. Tutto resta nello stesso conto, e allora sembra sempre «poco» oppure sempre «troppo rischioso da toccare».
La prossima volta che ricevi lo stipendio, o quando ti resta qualcosa a fine mese, fatti una domanda per ogni parte di quei soldi: quando mi servirà? Se la risposta è «potrebbe servirmi già domani», va nel primo contenitore. Se è «tra qualche mese o un paio d'anni», nel secondo. Se è «non prima di tanti anni», nel terzo, quello che puoi lasciare crescere con calma.
Non serve dividere tutto in un giorno: basta farsi la domanda ogni volta che dei soldi restano da parte, e resistere alla tentazione di fare un'eccezione per quelli che sembrano arrivati per caso.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata: prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
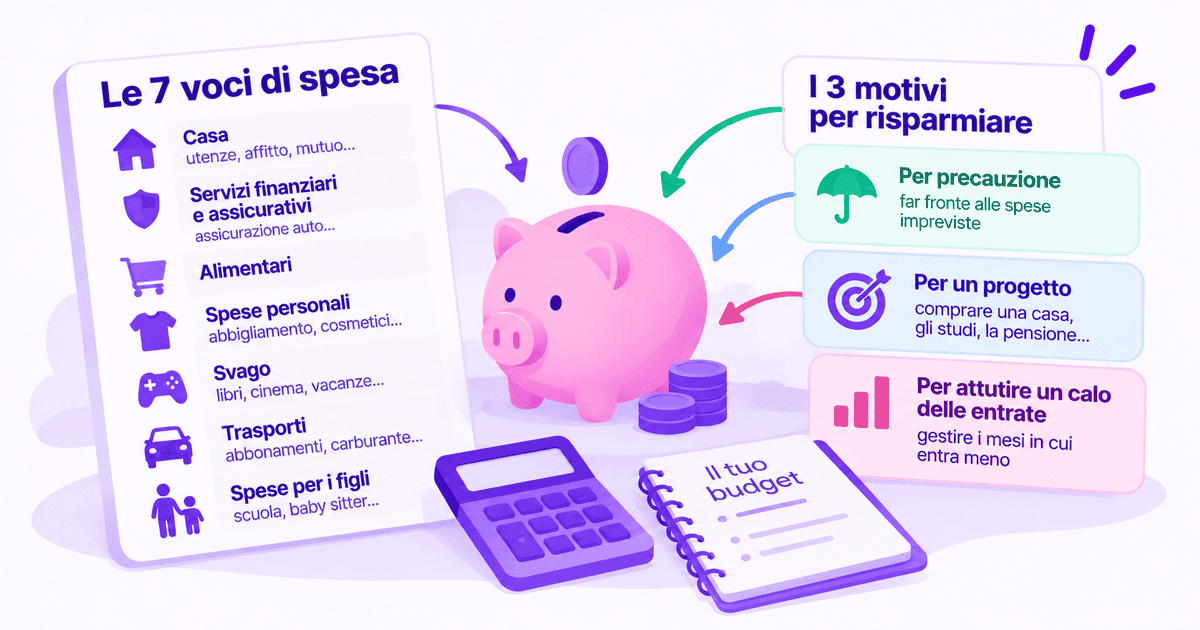
Il manuale della Banca d'Italia propone sette voci con cui raggruppare le spese e non dice quanto vada a ciascuna. Cosa dà al posto delle quote.
Non puoi prevedere quanto spenderai se non sai quanto hai speso. La differenza tra bilancio e budget, e cinque indicazioni per tenere un registro che duri.
Bollo, revisione, assicurazione: spese che sai già di dover pagare e che nessun mese contiene. Come ridurle a una quota mensile e smettere di esserne sorpreso.