Chiunque cerchi come dividere lo stipendio trova una percentuale: 50% al necessario, 30% allo sfizio, 20% da parte. Oppure 60-20-20, o 70-20-10. Come promemoria funzionano, perché ricordano una cosa vera, e cioè che bisogna decidere prima qual è la quota da mettere via, invece di fare i conti con quello che avanza.
Usarle come misura, invece, prendendo quei numeri come fissi senza adattarli alla situazione di ciascuno, crea un problema di partenza. Mettiamo che tu abbia 1.600 euro netti al mese e 700 di affitto: con una voce sola hai già impegnato il 44% dello stipendio, e il «50% al necessario» ti lascia 100 euro per mangiare, muoverti e pagare le bollette. Il 20% da mettere via, su quello stipendio, sarebbe 320 euro al mese: una cifra che quei 100 euro rendono immaginaria. Se invece vivi ancora con i tuoi, il 50% è una cifra che alle spese necessarie non serve, e la regola te la lascia in mano senza dirti che farne. La stessa percentuale descrive male tutti e due.
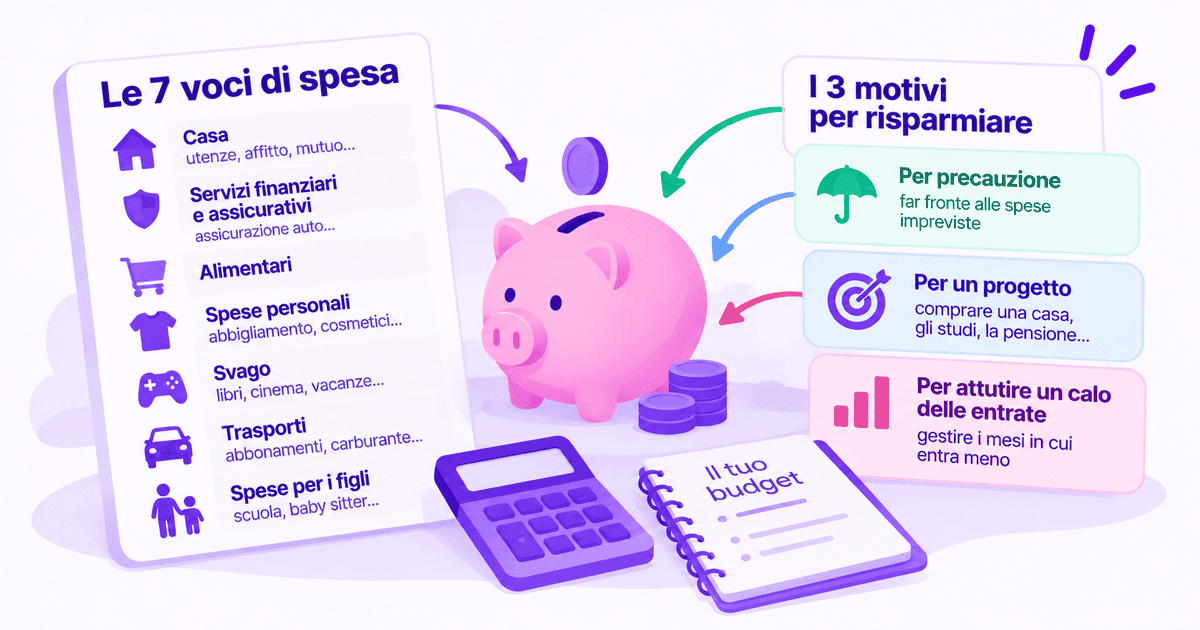
Il manuale della Banca d'Italia propone sette voci con cui raggruppare le spese in un budget: la casa, che tiene dentro utenze, affitto o rata del mutuo, spese condominiali e tassa sui rifiuti; i servizi finanziari e assicurativi, per esempio l'assicurazione dell'auto o della moto; gli alimentari; le spese personali, dall'abbigliamento ai cosmetici; lo svago, con libri e giornali, film e vacanze; i trasporti, fra abbonamenti, carburante e leasing; e le spese per i figli, dai giocattoli alla baby sitter alle tasse scolastiche.
Sette voci sono già uno strumento, perché dicono dove guardare quando apri il conto a fine mese e non capisci dove siano finiti i soldi.
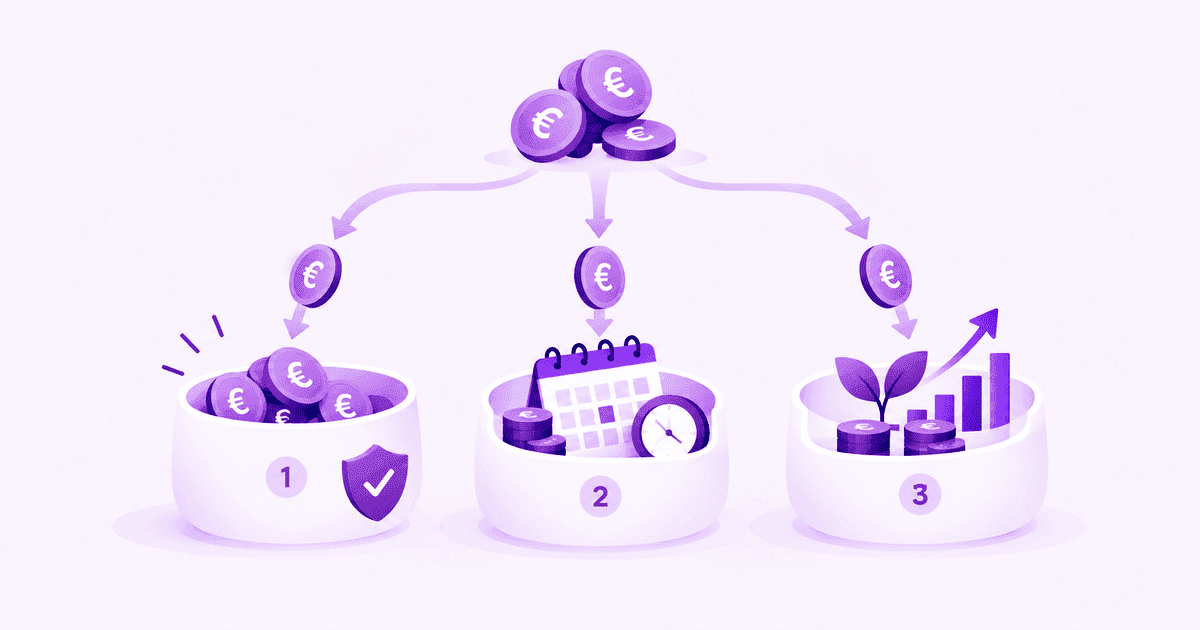
Sul risparmio il manuale ragiona per motivi: sono tre, e per ognuno c'è un metodo diverso. Da non confondere con i tre obiettivi del budget, che sono un'altra terna e stanno in un'altra lezione: quelli dicono a cosa serve tenere i conti, questi dicono perché si mette via del denaro.
Per precauzione, cioè per far fronte alle spese impreviste. Il metodo è costruire un fondo emergenze, che il manuale descrive come denaro messo da parte ogni mese. Da lì in avanti il ragionamento è nostro: se è un versamento regolare, si può cominciare da subito con quello che c'è, e 20 euro al mese sono già un fondo emergenze, mentre zero euro in attesa di poterne mettere via 2.000 non lo sono. Quanto debba essere grande, il manuale non lo dice.
Per un progetto: comprare qualcosa di costoso, aiutare i figli a studiare, costruirsi una pensione complementare. Qui il metodo è mettere da parte regolarmente una somma adeguata all'obiettivo, e la cifra esce dall'obiettivo diviso per il tempo che hai davanti. Ad esempio, se ti servono 6.000 euro fra tre anni, sono 167 euro al mese.
Per attutire un calo delle entrate, cioè per gestire con tranquillità i mesi in cui entra meno. Il metodo qui cambia natura: non c'è una quota da mettere via, c'è un budget da tenere, perché il problema è sapere in anticipo quanto entra e quanto esce.
Il manuale copre anche il caso di chi ha entrate variabili — lavoro autonomo, d'impresa, occasionale — e su quello dice che pianificare è particolarmente importante proprio per chi non ha un reddito stabile. Il che è il contrario dell'istinto, perché chi non sa cosa incassa il mese prossimo è il primo a pensare che pianificare non abbia senso.
Chi risparmia «per il futuro» in generale non sa quale dei tre stia facendo, e quindi non ha modo di sapere se lo stia facendo bene.
A questo punto la domanda cambia forma. Non è più «quale percentuale è giusta», è: a quale dei tre motivi sto destinando quello che metto via, e sto usando il metodo di quel motivo?
Se la risposta è la precauzione, il metodo è una somma ogni mese, da subito, anche piccola. Se è un progetto, la cifra te la dà l'obiettivo diviso per il tempo. Se è la paura di un mese magro, quello che serve non è una quota ma un registro.
E se non hai una risposta, vuol dire che stai mettendo via senza sapere per cosa, e in quel caso la percentuale — 20, 30 o 10 — non è la variabile che decide come andrà a finire.
C'è infine una cosa che bisogna imparare a fare e che nessuno schema a tre numeri può fare al posto tuo: distinguere le spese necessarie da quelle che non lo sono. È la decisione che le regole a percentuale danno per già presa, assegnando metà dello stipendio «al necessario» senza sapere che cosa sia necessario nella tua vita.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata: ogni situazione familiare ha vincoli propri, e per decisioni importanti conviene valutarla con un professionista abilitato.
Non puoi prevedere quanto spenderai se non sai quanto hai speso. La differenza tra bilancio e budget, e cinque indicazioni per tenere un registro che duri.
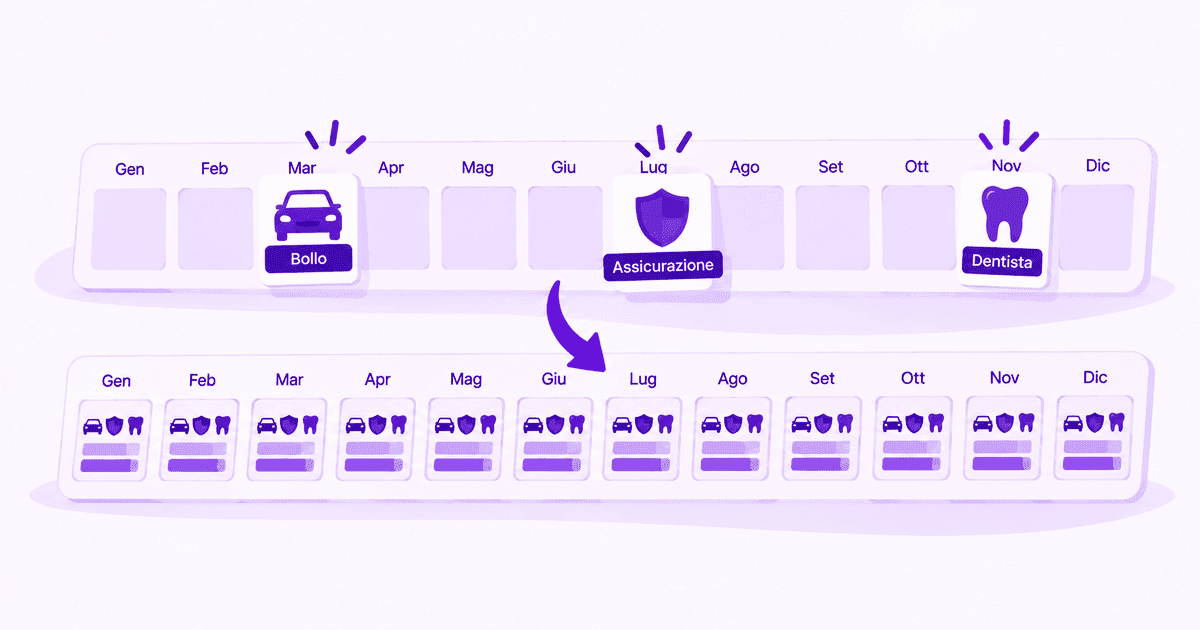
Bollo, revisione, assicurazione: spese che sai già di dover pagare e che nessun mese contiene. Come ridurle a una quota mensile e smettere di esserne sorpreso.
Una sola domanda — non «a cosa servono» ma «quando mi serviranno» — divide i soldi in tre e dice quale parte non va toccata e quale può crescere.