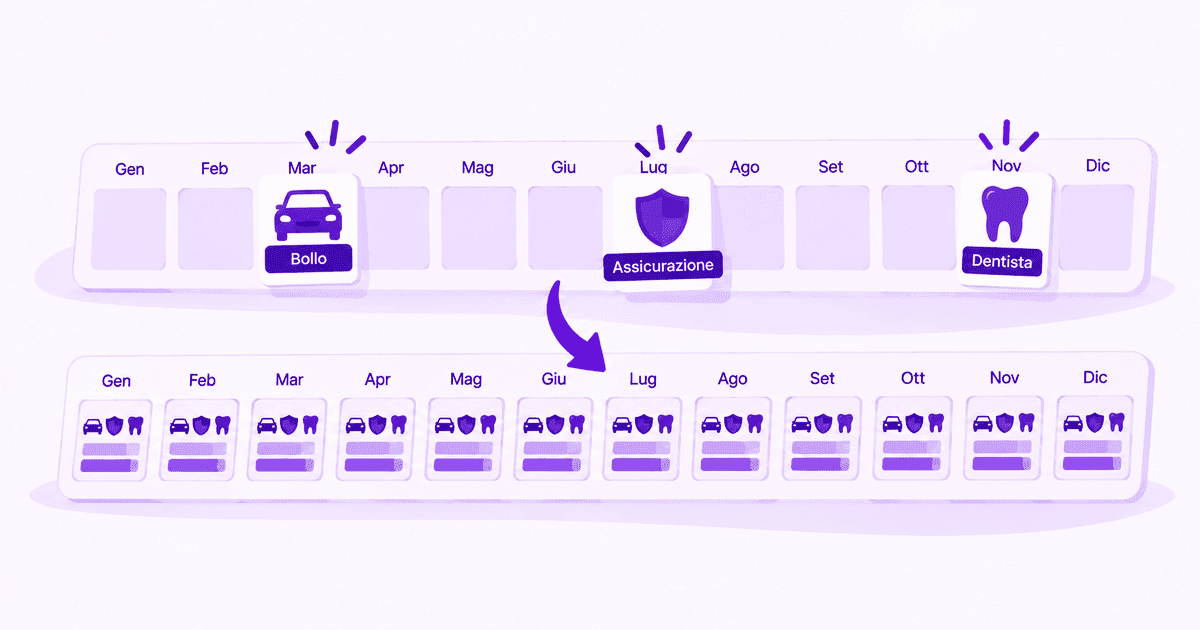
Ci sono spese che arrivano una volta all'anno, o una ogni due. L'assicurazione dell'auto, il bollo, la revisione, il controllo dal dentista, l'abbonamento che si rinnova sempre a settembre. Hanno una caratteristica in comune: sai già che arriveranno, e sai più o meno quanto costano. Quello che non hanno è un mese. Non stanno nell'estratto conto di gennaio né in quello di febbraio, e chi guarda i propri soldi un mese alla volta non le incontra quasi mai — finché non arrivano.
Il manuale di educazione finanziaria della Banca d'Italia divide le uscite in ordinarie e straordinarie, e lì si ferma: dove vada messa una spesa che torna ogni anno o ogni due non lo dice.
La domanda però conviene porsela, perché quel gruppo esiste e non ha niente di imprevedibile: il bollo dell'auto torna ogni anno alla stessa scadenza, la revisione a intervalli fissi, il controllo annuale dal dentista te lo segni tu. Sono tutte cose che potresti scrivere su un calendario oggi. Una lavatrice che si rompe, invece, è un'altra faccenda: non ha una data e non ha un importo, e per quella serve il fondo emergenze, non un calendario.
Fra i consigli su come tenere un registro, il primo riguarda proprio questo: non fermarsi alle spese del mese, ma includere anche quelle a cadenza pluriennale.
Il motivo è banale, e per questo difficile da vedere: l'unità di misura con cui guardi i tuoi soldi è il mese. Mensile è lo stipendio, mensili sono l'affitto o la rata e le utenze. Tutto ciò che ha un ritmo diverso finisce fuori dall'inquadratura.
Il risultato è un'illusione che lavora in due direzioni. Nei mesi in cui quelle spese non arrivano il tuo bilancio sembra migliore di com'è: ti avanza qualcosa e lo consideri disponibile. Nei mesi in cui arrivano sembra peggiore, e quelli li archivi come mesi storti. Nessuno dei due mesi era vero, e nell'arco dell'anno i conti tornano solo per caso.
C'è poi una conseguenza che segue da sé. Se quelle spese non sono a preventivo da nessuna parte, quando arrivano l'unico posto da cui possono uscire è il fondo emergenze — e siccome il bollo non è un imprevisto, quel denaro se ne va per qualcosa che non doveva toccarlo.
Prendi ogni spesa di questo tipo e riducila a una quota mensile. Per quelle annuali si divide per dodici. Per quelle che tornano a distanza di più anni si divide prima per gli anni che coprono, poi per dodici: una spesa da 80 euro ogni due anni vale 40 euro all'anno, cioè poco più di 3 euro al mese — non 80 euro nel mese in cui la paghi.
Un esempio con cifre tonde, per far vedere il meccanismo. Assicurazione auto 480 euro l'anno, bollo 180 euro l'anno, una visita dal dentista da 120 euro l'anno, e una revisione da 80 euro che torna ogni due anni. Annualizzata, la revisione vale 40 euro: il totale annuo diventa 820 euro, che divisi per dodici fanno poco meno di 70 euro al mese.
Quei 70 euro scarsi cambiano il giudizio su quanto ti resta davvero ogni mese: non stai spendendo di più di prima, stai guardando per la prima volta una spesa che facevi già.
Il manuale suggerisce di dividere il registro per voci — casa, servizi finanziari e assicurativi, alimentari, spese personali, svago, trasporti, figli — e queste spese trovano posto lì dentro senza bisogno di una lista a parte. L'assicurazione dell'auto sta con i servizi assicurativi, il bollo e la revisione con i trasporti, la caldaia da revisionare con la casa.
Tenerle nelle categorie che usi già serve a una cosa concreta: a fine anno vedi quanto ti costa davvero tenere un'auto o mandare avanti una casa, invece di vederlo spezzato fra dodici mesi e un paio di mesi storti.
L'estratto conto degli ultimi dodici mesi ti dà quelle annuali: scorrilo cercando solo le uscite che non si ripetono ogni mese, e segnale con il loro importo. Per quelle che tornano a distanza di più anni non basta, perché nell'anno appena passato potrebbero non esserci proprio: quelle vanno recuperate dai documenti che hai già in casa — il libretto dell'auto dice quando scade la revisione, la polizza dice quando si rinnova.
Per ognuna ti servono due numeri, l'importo e ogni quanti mesi torna. Da lì la quota mensile è una divisione, e la somma di tutte le quote è la parte delle tue uscite che finora non stava in nessun mese.
Cosa farne è una decisione tua. C'è chi quella somma la mette da parte ogni mese su un conto separato, così quando arriva il bollo i soldi ci sono già, e chi si limita a tenerla a preventivo sapendo che quel margine non è disponibile. Le due strade hanno in comune il risultato: la spesa ha smesso di essere una sorpresa.
Questo contenuto ha finalità educativa e informativa. Non costituisce consulenza finanziaria personalizzata: prima di scegliere uno strumento specifico, verifica le condizioni aggiornate con un professionista abilitato.
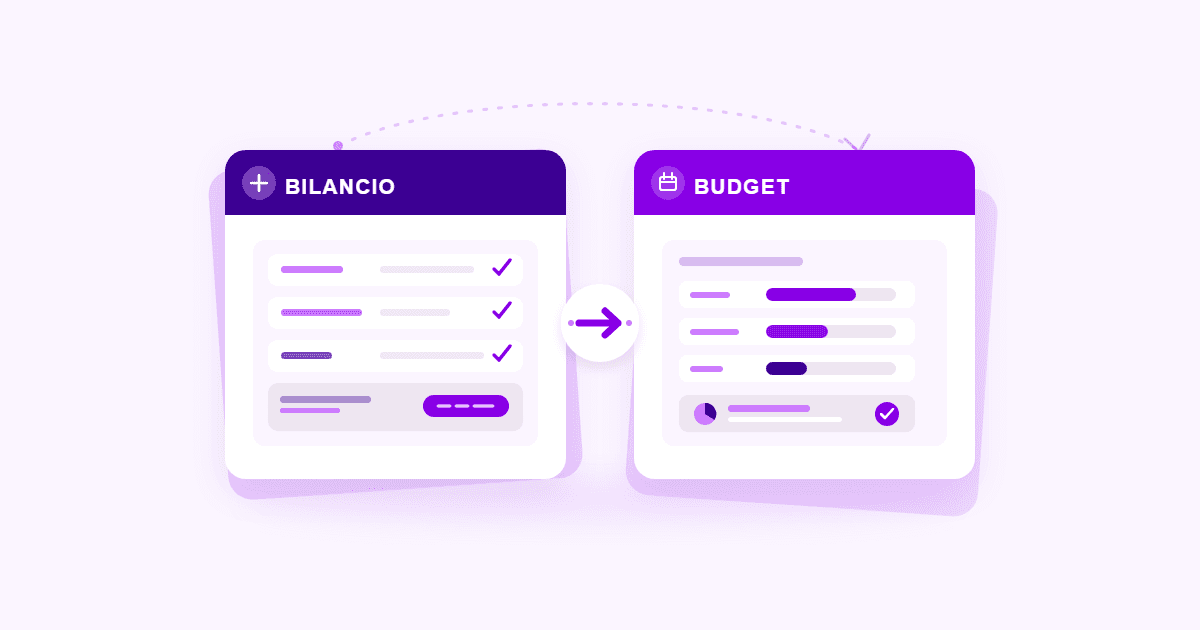
Non puoi prevedere quanto spenderai se non sai quanto hai speso. La differenza tra bilancio e budget, e cinque indicazioni per tenere un registro che duri.
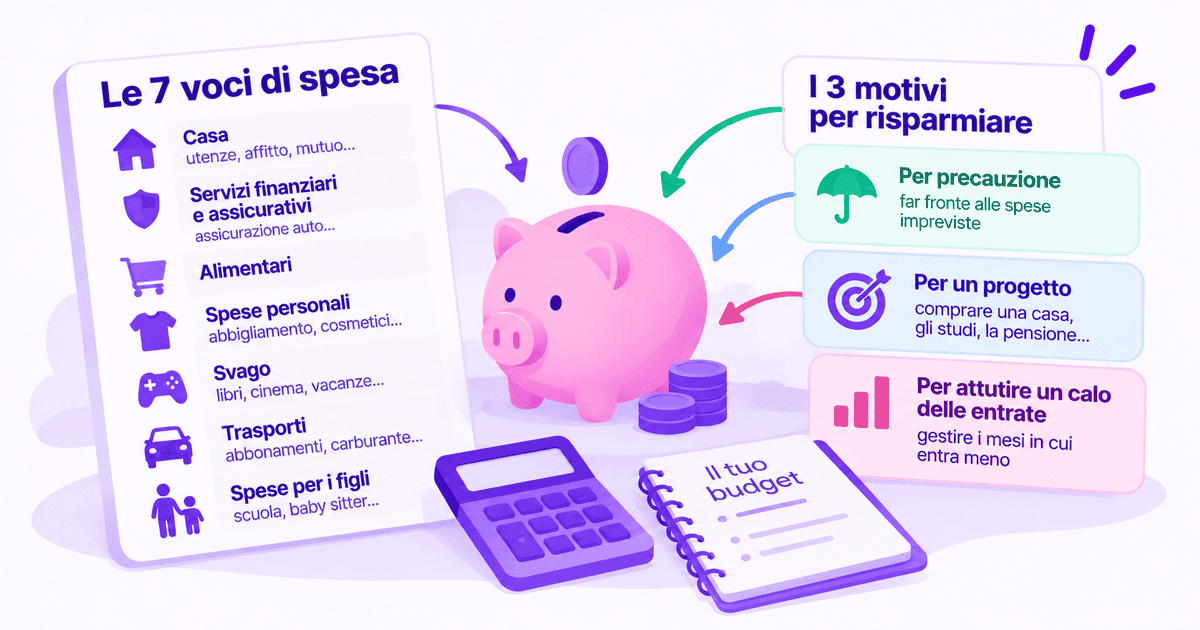
Il manuale della Banca d'Italia propone sette voci con cui raggruppare le spese e non dice quanto vada a ciascuna. Cosa dà al posto delle quote.
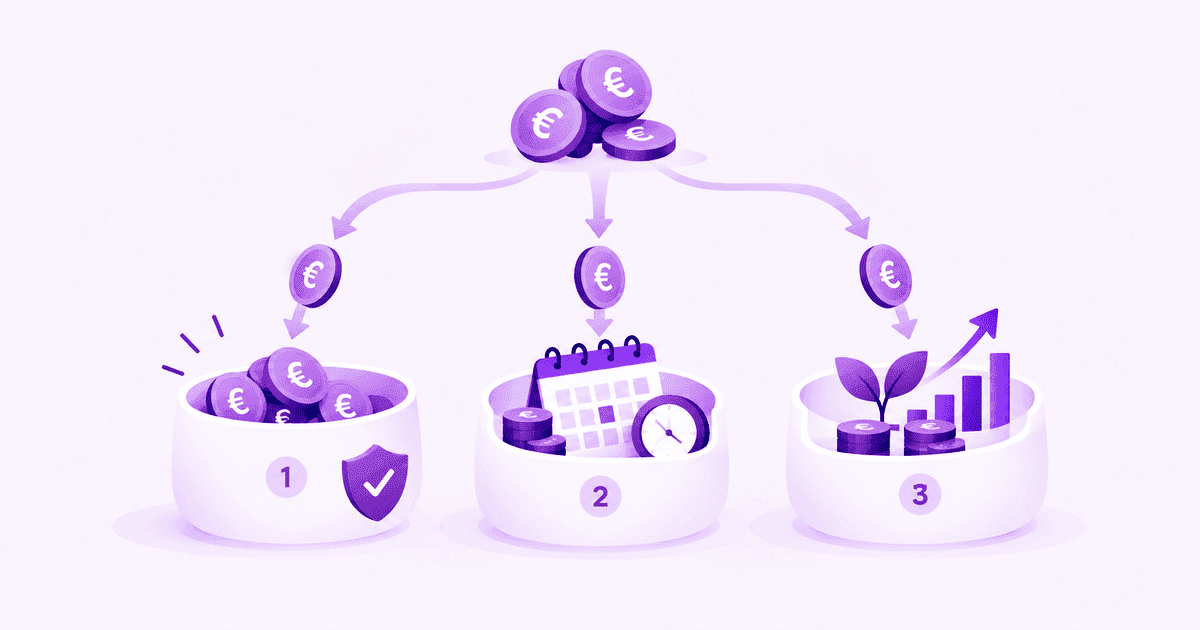
Una sola domanda — non «a cosa servono» ma «quando mi serviranno» — divide i soldi in tre e dice quale parte non va toccata e quale può crescere.